Trong hệ thống các phương pháp định giá tài sản, phương pháp chi phí thay thế là một trong những phương pháp quan trọng thuộc hệ phương pháp tiếp cận từ chi phí. Phương pháp này được sử dụng phổ biến trong thực tiễn thẩm định giá tài sản, đặc biệt là đối với các loại tài sản chuyên ngành, tài sản không có dữ liệu thị trường, tài sản vô hình hoặc tài sản mới đưa vào sử dụng. Tuy nhiên, việc vận dụng phương pháp này trong bối cảnh thị trường Việt Nam vẫn còn nhiều điểm cần hoàn thiện.
Với vai trò là công ty thẩm định giá chuyên nghiệp, chúng tôi nhận thấy rằng việc áp dụng đúng và đầy đủ phương pháp chi phí thay thế sẽ nâng cao độ tin cậy của kết quả thẩm định giá, hỗ trợ cơ quan quản lý nhà nước, doanh nghiệp và tổ chức tín dụng trong quá trình ra quyết định tài chính. Bài viết này nhằm phân tích sâu về thực trạng, những khó khăn trong vận dụng phương pháp này tại Việt Nam, đồng thời đề xuất những định hướng và giải pháp hoàn thiện trong tương lai.
Công ty thẩm định giá (mh)
Cơ sở lý thuyết của phương pháp chi phí thay thế
Phương pháp chi phí thay thế là phương pháp định giá tài sản bằng cách xác định chi phí để tạo ra một tài sản mới tương tự (có cùng công năng, chất lượng, tiêu chuẩn kỹ thuật…) tại thời điểm định giá, rồi khấu trừ đi mức khấu hao tích lũy do hao mòn vật lý, hao mòn chức năng và hao mòn kinh tế để tính ra giá trị còn lại của tài sản.
Phương pháp này thường được sử dụng khi:
Không có hoặc thiếu dữ liệu giao dịch trên thị trường để áp dụng phương pháp so sánh.
Tài sản mới hình thành, chưa tạo ra dòng tiền nên không thể sử dụng phương pháp thu nhập.
Tài sản mang tính đặc thù như máy móc chuyên dụng, dây chuyền sản xuất, tài sản xây dựng cơ bản dở dang hoặc tài sản kỹ thuật cao.
Theo quy định tại Thông tư 36/2024/TT-BTC và các Chuẩn mực thẩm định giá Việt Nam, phương pháp chi phí thay thế là một công cụ quan trọng không thể thiếu trong quá trình định giá tài sản thuộc nhóm bất động sản, máy móc thiết bị, tài sản vô hình và cả trong định giá doanh nghiệp.
Công ty định giá (mh)
Thực trạng áp dụng phương pháp chi phí thay thế tại việt nam
Dù đã được công nhận trong hệ thống pháp lý và thực tiễn hành nghề, nhưng việc áp dụng phương pháp chi phí thay thế trong thẩm định giá tài sản tại Việt Nam vẫn còn tồn tại nhiều điểm hạn chế đáng chú ý.
1. Thuận lợi ban đầu
Phương pháp này có cấu trúc logic, rõ ràng, dễ hiểu và dễ kiểm tra, nhất là đối với những người không chuyên về tài chính.
Phù hợp với tài sản không có giao dịch thị trường như trạm biến áp, nhà xưởng, máy móc sản xuất đặc thù, tàu thuyền, hệ thống điện nước nội bộ…
Cho phép thẩm định viên làm việc với các dữ liệu mang tính định lượng cao (bảng báo giá, đơn giá xây dựng, bảng khấu hao kỹ thuật…).
2. Những khó khăn phổ biến
Thiếu cơ sở dữ liệu đáng tin cậy
Giá trị chi phí xây dựng lại hoặc mua mới tài sản tương đương phụ thuộc vào nhiều biến số: đơn giá thị trường, tỷ giá ngoại tệ, chi phí nhân công, giá nguyên vật liệu…
Việc cập nhật dữ liệu thường bị chậm trễ hoặc thiếu nhất quán giữa các khu vực, dẫn đến sai lệch trong kết quả định giá.
Ước lượng hao mòn chưa chuẩn hóa
Các phương pháp tính hao mòn vật lý, hao mòn chức năng, hao mòn kinh tế chưa có hướng dẫn thống nhất.
Thẩm định viên phải tự xác định tỷ lệ hao mòn dựa vào kinh nghiệm, hồ sơ kỹ thuật hoặc khảo sát, làm tăng tính chủ quan trong báo cáo thẩm định.
Khó áp dụng cho tài sản vô hình
Với tài sản như phần mềm, sáng chế, thiết kế kỹ thuật, thương hiệu… rất khó để xác định chi phí thay thế và mức hao mòn tương ứng.
Nhiều trường hợp tài sản vô hình được nội bộ phát triển nên không có hóa đơn, báo giá để tham chiếu chi phí.
Thiếu hướng dẫn chuyên ngành
Không có bộ hướng dẫn riêng cho từng loại tài sản về cách áp dụng phương pháp chi phí thay thế như các nước tiên tiến.
Mỗi công ty thẩm định giá áp dụng theo kinh nghiệm riêng, dễ dẫn đến sự chênh lệch lớn giữa các báo cáo thẩm định.
Đề xuất giải pháp hoàn thiện phương pháp chi phí thay thế
Để nâng cao chất lượng thẩm định giá tài sản và đảm bảo kết quả định giá mang tính khách quan, thống nhất, có thể đề xuất một số giải pháp sau:
1. Xây dựng và cập nhật cơ sở dữ liệu chi phí chuẩn
Bộ Tài chính nên chủ trì xây dựng cơ sở dữ liệu giá tài sản quốc gia, công bố định kỳ giá máy móc, thiết bị, bất động sản, tài sản hạ tầng, chi phí xây dựng…
Khuyến khích các công ty thẩm định giá và đơn vị hành nghề cập nhật dữ liệu thực tế từ thị trường, cung cấp dữ liệu đầu vào đáng tin cậy.
2. Ban hành tài liệu hướng dẫn chi tiết
Ban hành sổ tay nghiệp vụ hoặc hướng dẫn chi tiết cho từng loại tài sản (ví dụ: tài sản máy móc, tài sản công trình, tài sản văn hóa, tài sản trí tuệ…).
Hướng dẫn cách xác định tỷ lệ hao mòn theo thời gian sử dụng, cường độ khai thác, đặc điểm kỹ thuật và tuổi thọ hữu ích.
3. Ứng dụng công nghệ trong thẩm định
Ứng dụng phần mềm tính chi phí và khấu hao hiện đại như CostX, RSMeans, TSMeans, G-Est, giúp tự động hóa quy trình tính toán.
Sử dụng mô hình dữ liệu lớn (Big Data) và trí tuệ nhân tạo (AI) để phân tích biến động chi phí, tối ưu hóa việc xác định giá trị tài sản.
4. Nâng cao năng lực thẩm định viên
Đào tạo chuyên sâu về kỹ thuật định giá theo phương pháp chi phí thay thế, đặc biệt cho tài sản vô hình và tài sản công nghệ cao.
Xây dựng bộ tiêu chí đánh giá năng lực định giá viên theo hướng chuyên ngành hóa.
5. Tăng cường giám sát và phối hợp quản lý
Tăng cường kiểm tra chất lượng báo cáo thẩm định giá sử dụng phương pháp chi phí thay thế.
Phối hợp giữa các công ty thẩm định giá, ngân hàng, tổ chức tín dụng, cơ quan quản lý để rà soát và điều chỉnh các điểm chưa phù hợp trong áp dụng thực tế.
Vai trò tiên phong của công ty thẩm định giá trong xu thế hoàn thiện nghiệp vụ
Là đơn vị hoạt động lâu năm trong ngành, Công ty Thẩm định giá Châu Á luôn tiên phong trong việc cập nhật phương pháp, chuẩn hóa quy trình nghiệp vụ và ứng dụng công nghệ vào thẩm định giá. Chúng tôi đã thực hiện hàng nghìn báo cáo định giá tài sản sử dụng phương pháp chi phí thay thế cho khách hàng trong và ngoài nước.
Chúng tôi hiểu rằng mỗi loại tài sản đều có đặc thù riêng, và phương pháp chi phí thay thế đòi hỏi sự am hiểu sâu sắc về kỹ thuật, tài chính và cả thực tiễn thị trường. Đội ngũ thẩm định viên của chúng tôi luôn làm việc với tinh thần khách quan – chính xác – đúng pháp luật, mang lại kết quả định giá có độ tin cậy cao cho khách hàng.
Hãng Định giá và Kiểm toán Châu Á đơn vị thẩm định giá quản lý bởi bộ tài chính. Đặc biệt trong 100 đơn vị thẩm định giá tại Việt Nam, là đơn vị duy nhất xây dựng bảng giá đất thị trường toàn quốc lên trên website https://dinhgiaav.com/map/. tại đây mọi người có thể vào kiểm tra giá bất động sản toàn quốc trong vòng 1 phút, tính toán được giá đất, giá công trình cực kỳ nhanh chóng và miễn phí
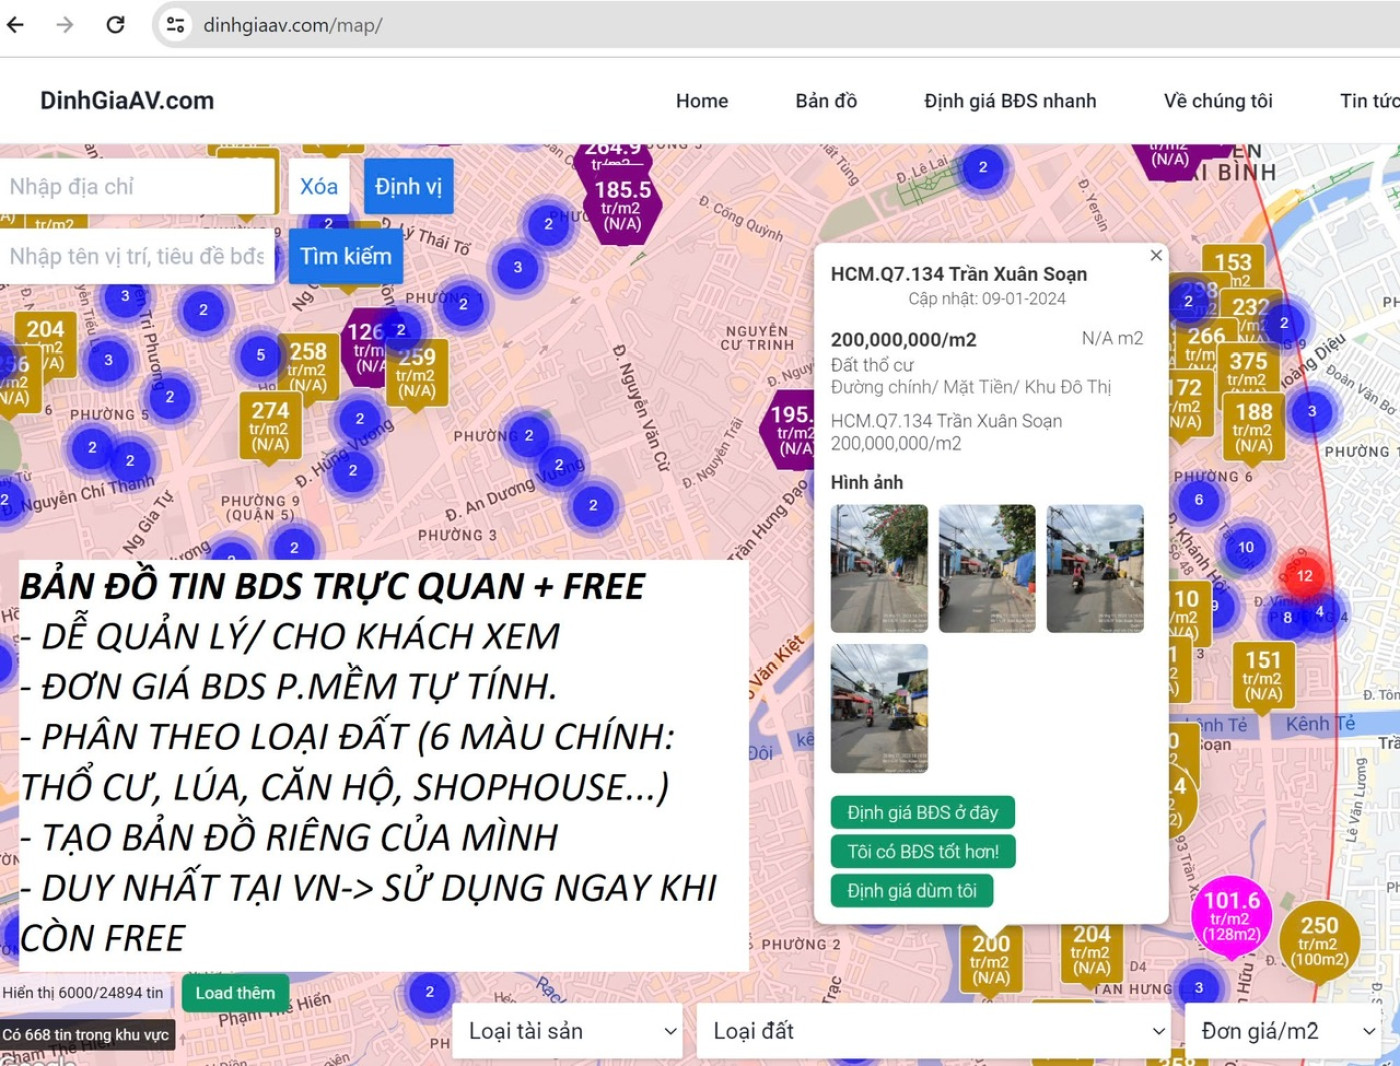
Bản đồ giá đất (mh)
Kết luận
Phương pháp chi phí thay thế là một công cụ không thể thiếu trong quá trình thẩm định giá tài sản, đặc biệt trong bối cảnh thị trường đang ngày càng phát triển và yêu cầu tính minh bạch cao. Để phương pháp này phát huy hiệu quả, cần có sự chung tay của các bên liên quan: cơ quan quản lý, doanh nghiệp thẩm định giá, tổ chức đào tạo và các chuyên gia thực tiễn.
Công ty Thẩm định giá Châu Á cam kết tiếp tục đồng hành cùng quá trình hoàn thiện khung pháp lý và nghiệp vụ thẩm định giá tại Việt Nam, đồng thời cung cấp dịch vụ thẩm định chuyên sâu, phù hợp với yêu cầu thực tiễn và pháp luật hiện hành.
Nguồn: Công ty TNHH Hãng Định Giá và Kiểm Toán Châu Á
SĐT: 028 6674 3333 -0945 009002 (Mr. Ẩn- P.TGĐ)
Website: https://dinhgiaav.com/
Địa chỉ: 6-8 Phan Huy Thực, phường Tân Kiểng, Quận 7, TP.HCM

